(Окончание. Начало в ПМ № 8–9 2026 г.: часть 1.)
- Анатомия выставки.
- 2. Тренды.
- 3. Китай как площадка для российского аддитивного производства.
- 4. Российским разработчикам и производственникам.
2. Тренды
2.4. 3С-сегмент
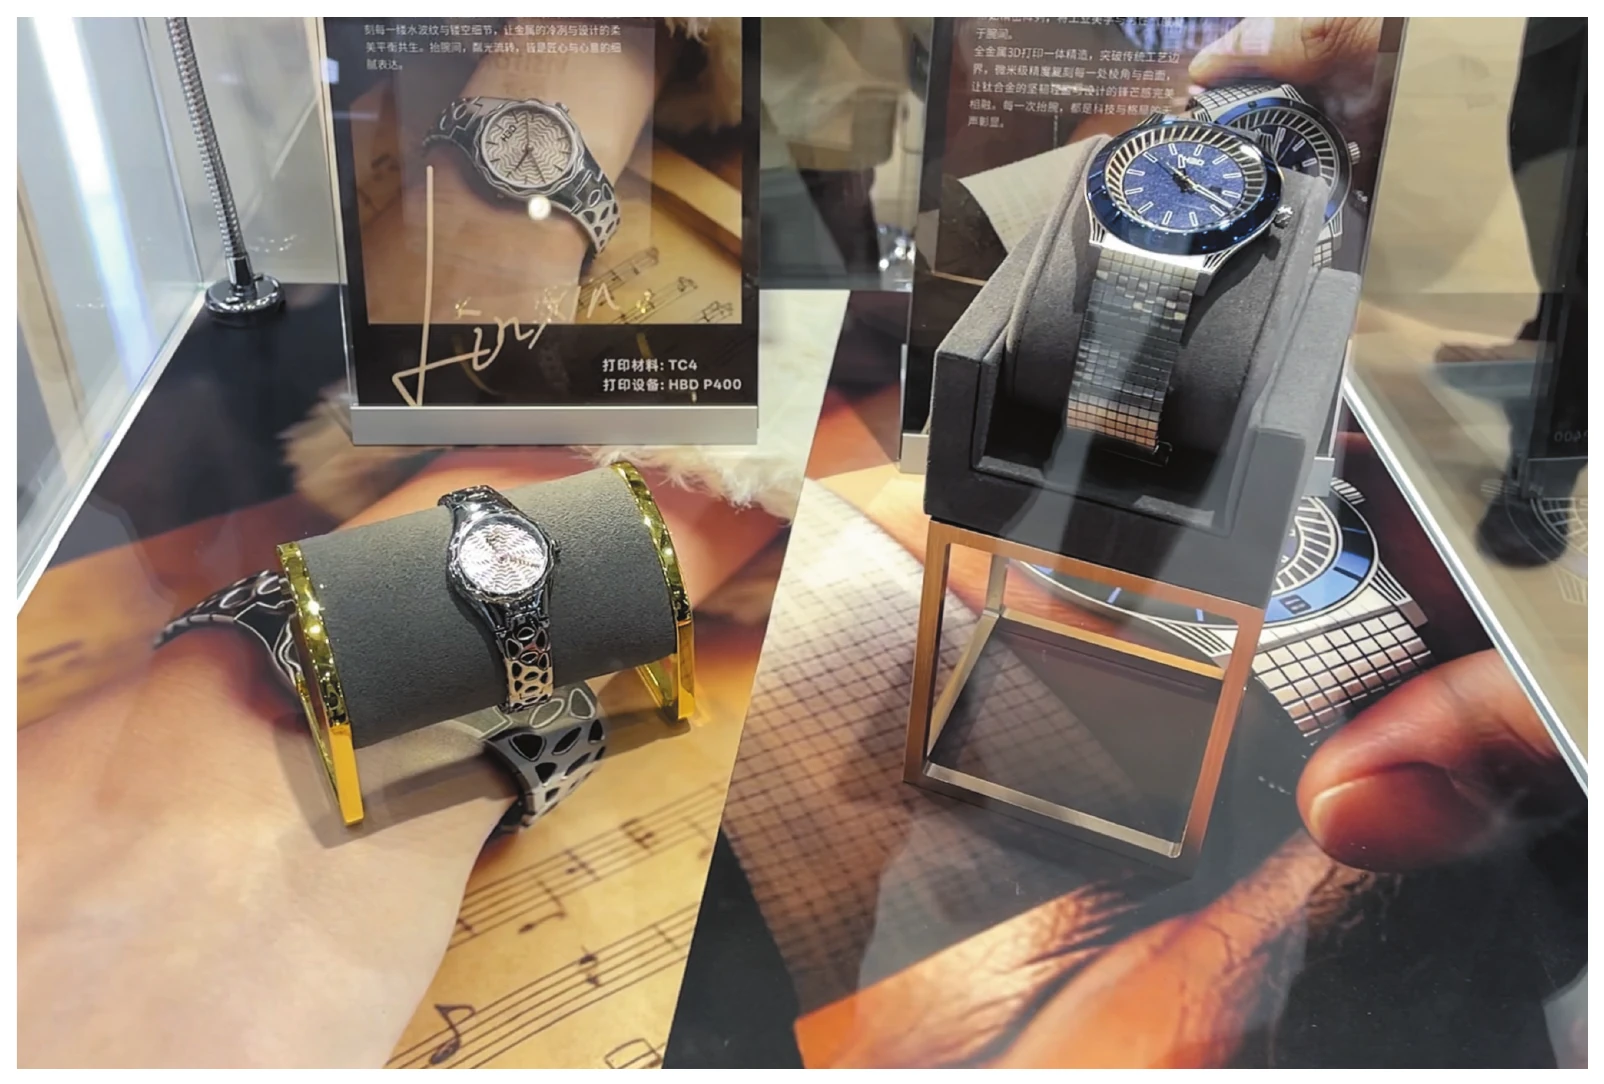
Под «3С» здесь понимается собирательное название для трех категорий электронных устройств: компьютеров (Computer), средств связи (Communication) и бытовой электроники (Consumer Electronics). Их ассортиментный рост и миниатюризация доводит производителей прямо-таки до безумства. Они находятся в заложниках у избалованной аудитории, которую сами же и избаловали, выпуская новые поколения устройств чаще раза в год. Apple, Honor, Huawei уже используют напечатанные компоненты в смартфонах и электронных часах (рис. 3). Это тренд, который невозможно было игнорировать: корпуса часов и рамки смартфонов нарочито демонстрировались в виде серийной печати практически у каждого второго вендора – на рабочих платформах L-PBF-принтеров располагались многие десятки и даже сотни этих компонентов. Это мягкое приглашение в мир серийного производства: то, что абсолютно осуществимо сегодня и имеет вполне адекватную юнит-экономику.
2.5. Эндопротезирование.
АТ прочно вошли в медицину, поскольку позволяют изготавливать уникальные изделия без оснастки с экономически оправданной себестоимостью уже с первой детали. Китай строит здесь свою экосистему: локальные производители на выставке демонстрировали полный цикл – от сканирования до сертифицированных поставок имплантатов в клиники.
В России, например, объем потребления протезов суставов в 2025 г., согласно экспертным данным, достиг 29,76 млрд руб. с ростом +16,62 % по отношению к 2024 г., при этом в натуральном выражении рост составил лишь 4,82 % – рынок дорожает. При этом Китай занял в денежном выражении российских госзакупок 25 % в этом сегменте (5,37 из 21,52 млрд руб.)
Помимо фактора старения населения, на российский спрос на 3D-печатные эндопротезы влияет и СВО: 47 % ранений в ходе боестолкновений приходится на конечности. Возникает вопрос: можем ли мы производить такие импланты сами, а не закупать у китайцев, чья доля в госзакупках составила 7,4 %? Технически – да. У нас есть сильная инженерная школа и уникальные сплавы. Но «качественно производить» – это не только про принтер, но и про экономику, цепочки поставок, сертификацию. В России себестоимость таких изделий оказывается в разы выше.
Ежегодная потребность в операциях по эндопротезированию в России – минимум 300 тыс., фактически же выполняется около 200 тыс., т.е. в первом приближении дефицит составляет 100 тыс. операций в год. Китайская индустрия заточена под серийность, которая снижает себестоимость, и пользуется поддержкой программ вроде «Сделано в Китае – 2025». Пока российская «Анатомика» (лидер среди отечественных производителей с долей 1,9 % рынка) пытается конкурировать, китайские компании выстраивают вертикальную интеграцию и получают доступ к дешевому сырью и кредитам. Без системных изменений – госзаказа, льготного кредитования, гарантированного спроса – мы рискуем остаться догоняющими даже в такой критической области.
2.6. Новые области применения
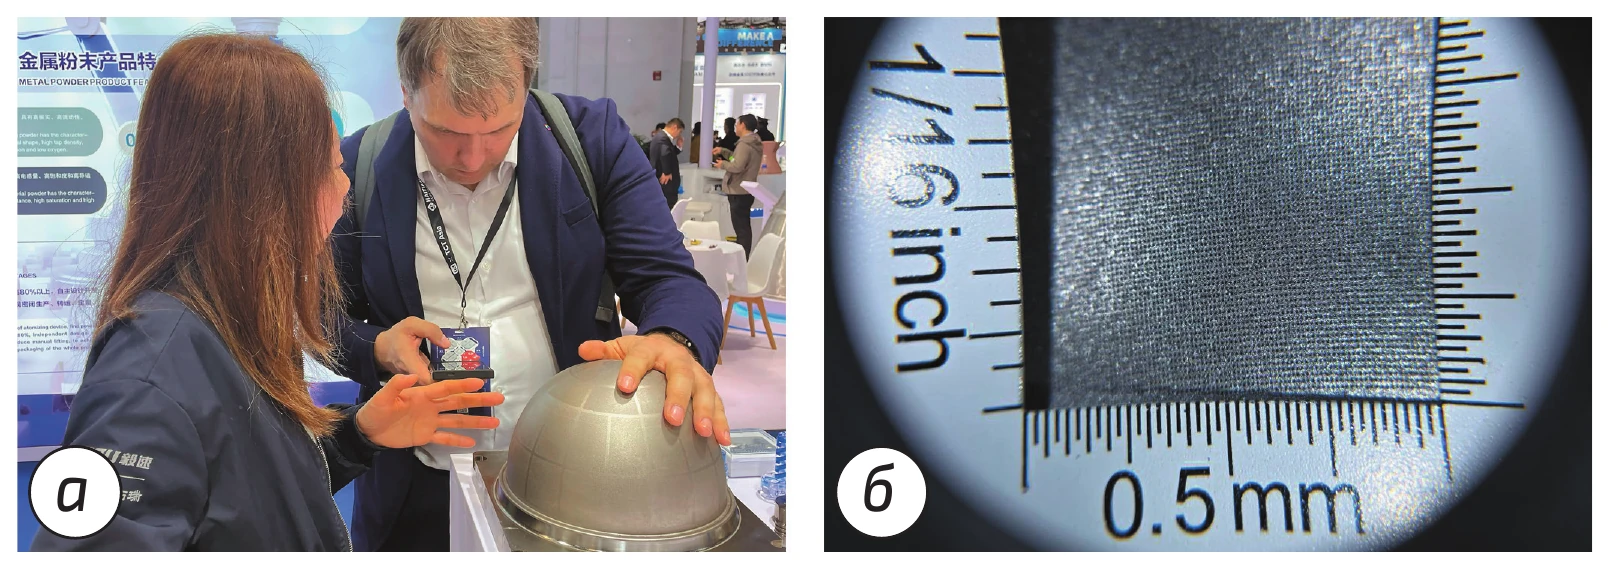
Каждый день аддитивные компании находятся в поиске своего заказчика. Наилучшим и самым желанным будет работа с крупным производителем востребованной продукции для широкого потребления – как в формате печати конечного продукта (например, прозрачные элайнеры по технологии LCD/DLP/SLA), так и печати компонентов сборки – прямое АП (DAM: Direct Additive Manufacturing). Не менее востребованным остается непрямое АП (IAM: Indirect Additive Manufacturing). АТ сегодня «без боли и по маслу» встраиваются в авиастроение, двигателестроение, космическое ракетостроение, стоматологию, медицину, науку, образование, ОПК, автомобилестроение. На TCT Asia-2026 мы увидели как уже привычные примеры применения, завоевавшие доверие этих отраслей, так и новые. Компании начинают выжимать до предела возможности своего оборудования и ПО. Один из примеров, который поразил не только нас, – создание фильтров с регулируемыми размерами ячеек, представленных на стенде Shanghai ESU Laser Technology. Поры здесь – это не пресловутый атрибут АП, а вполне самостоятельное направление. АП позволяет задавать геометрию решетки с точностью до долей миллиметра: размер ячейки, форму перемычек, градиент пористости по сечению детали (рис. 4). Это означает, что один и тот же компонент может пропускать среду с заданной скоростью в одной зоне и сдерживать ее в другой – без склейки, без сборки, без компромиссов между конструкцией и технологией изготовления. Теплообменники, биомедицинские импланты с врастающей структурой, фильтры для агрессивных сред, звукопоглощающие панели – все это одна и та же логика, реализованная в разных отраслях.
2.7. Цвет
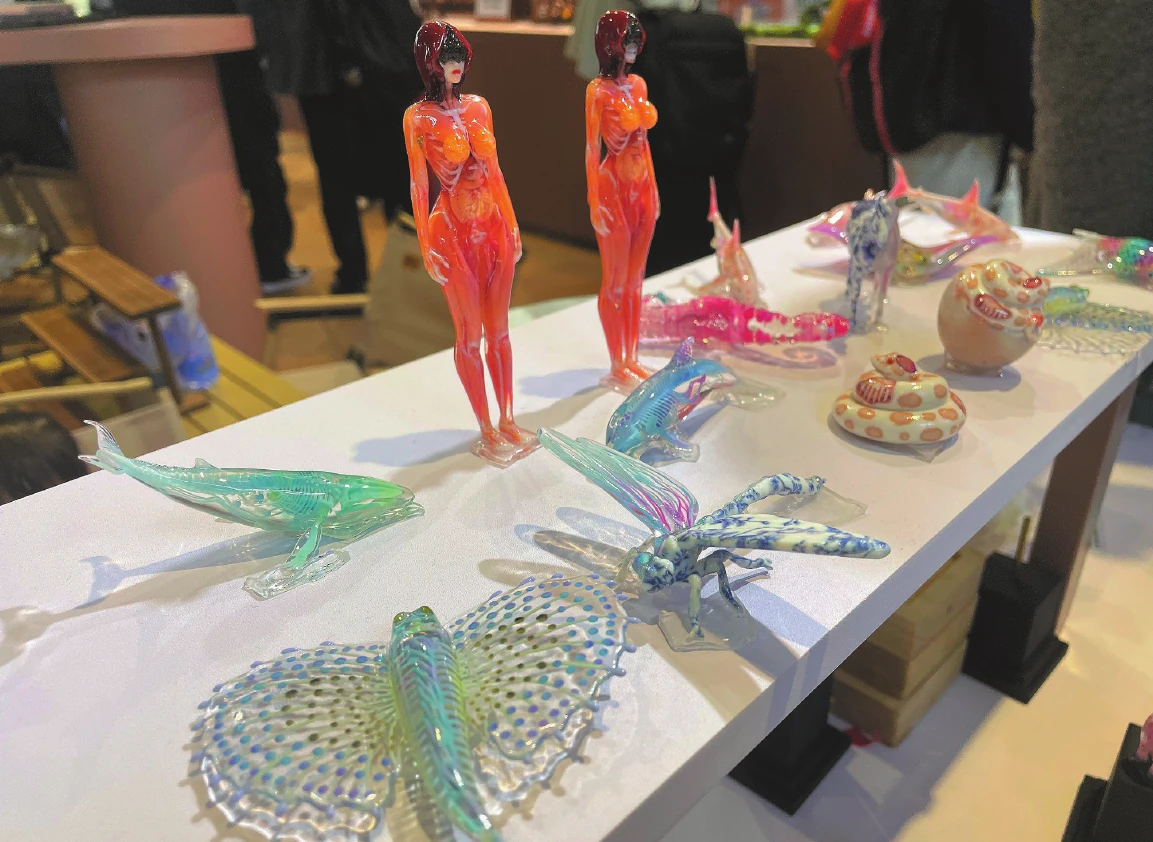
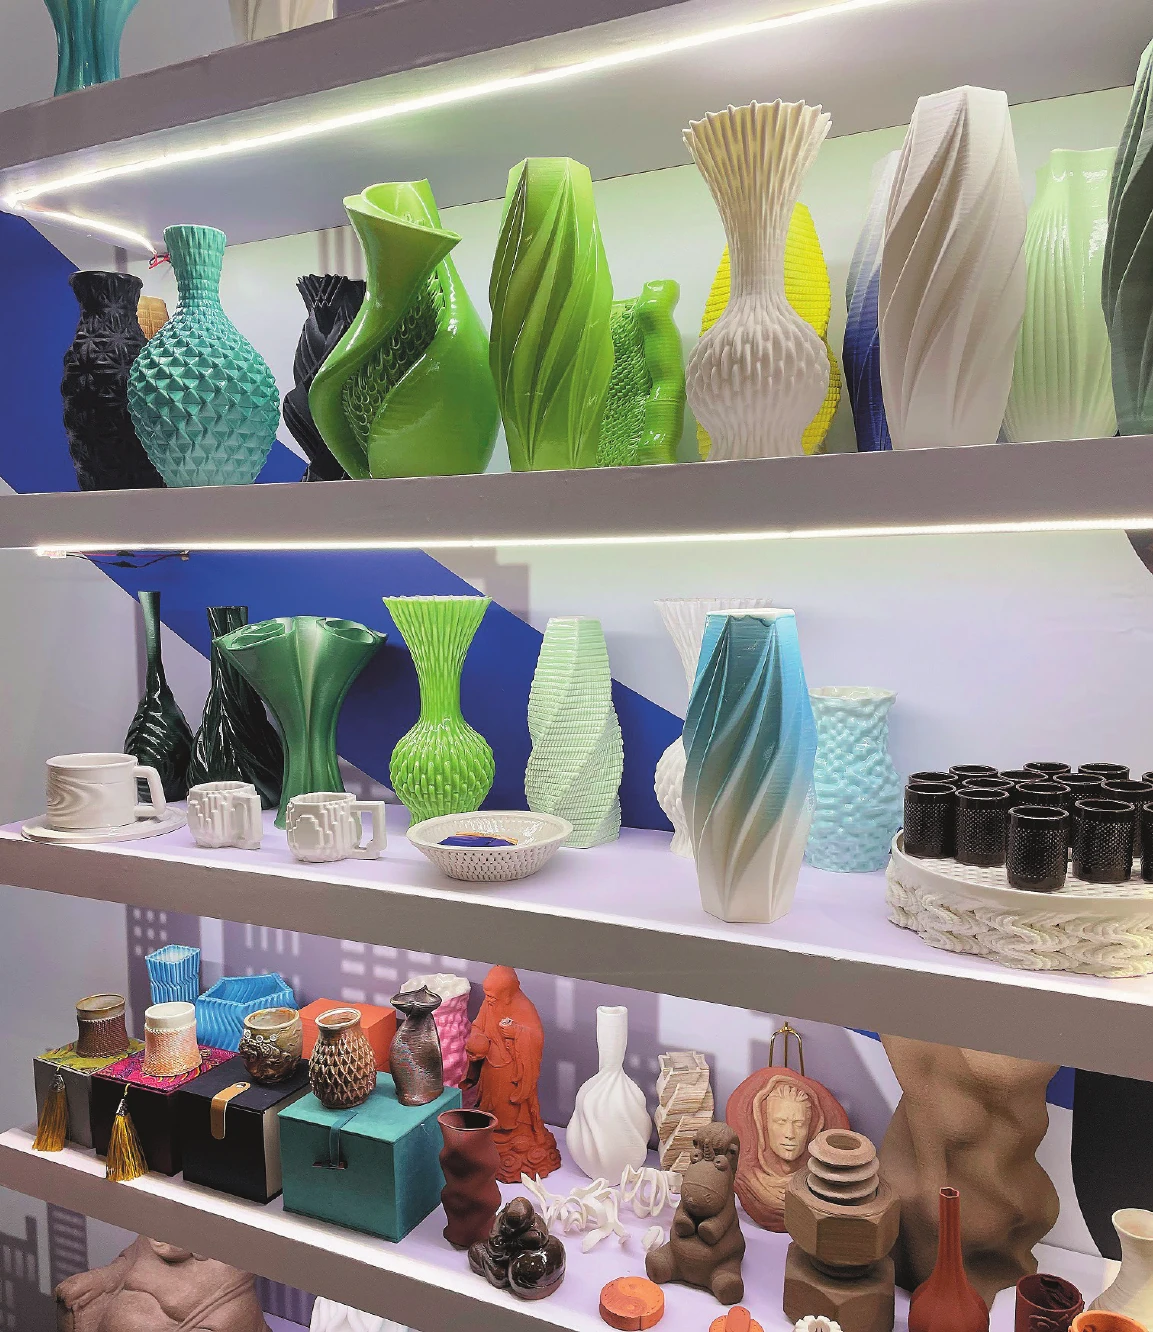
Почти всю дорогу в аддитивке мы ехали на прототипах и функциях – лишь бы произвести задуманное, а вопрос цветового наполнения не находился в передней плоскости. Кому нужно – тот покрасит. Сегодня изголодавшиеся по цвету мейкеры и дизайн-бюро с упоением проглатывают то, что им дает индустрия. Bambu Lab и другие компании используют нейросетевые сервисы и показывают, как быстро и просто можно воплотить задуманное в печати. Сама же Bambu Lab вышла на уже, казалось бы, перегретый рынок с сотнями игроков и сегодня генерирует выручку в объеме свыше 1 млрд евро. Все больше появляется MEX-технологий с аналогами «бамбулабовской» AMS-системы по комбинации нескольких цветов пластика в одном изделии. Просто и доступно – но это, признаемся честно, компромисс. Производство полноцветных изделий с сотнями и миллионами оттенков раньше позволяли себе два незыблемых лидера: Stratasys и Mimaki. Сегодня к ним присоединились новые игроки. Показательный пример – Sailner (Zhuhai Sailner 3D Technology), дочернее предприятие китайского группового гиганта Seine/Ninestar с капитализацией свыше 300 млрд юаней. Компания продвигает собственную технологию WJP – полноцветную многоматериальную струйную печать фотополимером, прямой ответ Stratasys PolyJet и Mimaki MJP (рис. 5). Линейка охватывает и настольный сегмент, и медицинские решения, и промышленные установки – с постобработкой в одном цикле. Добавим сюда и краудфандинговый проект inew3d от SIMBA 3D, который переворачивает отношение к демократизации цветной печати: за 10 тыс. долл. США вы получаете компактный принтер, стирающий грань между промышленным заказчиком и мейкером. Цветные гуманоидные фигурки, анатомические модели частей тела и органов людей и животных, сочетающие цвет, эластичность и прозрачность – однозначно тренд.
2.8. Демократизация
На одном полюсе этого тренда – большие машины с большими амбициями. На выставке говорили о трехметровых установках, в которых задействовано до 128 лазеров, и в этих цифрах нет ничего иррационального: без успешных корпораций, обслуживающих ОПК, космическое ракетостроение и авиастроение, такие монстры попросту не появились бы. Это штучный товар для штучных задач, и именно поэтому – уникальный. Компании, которые по-настоящему заинтересованы в массовом потребителе и ищут пути снижения стоимости входа, давно нашли свой ориентир: как показала выставка и общение на стендах и заводах, самый ходовой размер для промышленного применения сегодня составляет плюс-минус 400 мм.
Второй же полюс – самый демократичный вариант с диаметром платформы или размером одной из ее сторон, составляющим 100 мм. Такому решению будут рады стоматологические клиники, НИИ, сектор образования, гаражные мастерские, малые ЦАТ, а также армия мейкеров. При проектировании и сборке таких принтеров не стремятся поставить лучшее: чаще это реализуется полностью из китайских комплектующих – от винтов до лазеров. Поэтому и стоимость диктуется уже не рынком производителя, а покупательской способностью.
Но прежде чем принимать решение о покупке принтера, даже бюджетного, стоит честно ответить себе на один вопрос: а чем он будет загружен? Простой оборудования обходится дороже, чем его работа. Для предприятия, которое еще не уверено в стабильном потоке заказов, разумнее начать с другого: передать проектирование и производство в специализированный центр АТ полного цикла. Это не компромисс, а рациональная точка входа – без капитальных затрат, без операционных рисков и без необходимости держать в штате редких специалистов.
Тем, кто уже уверен в загрузке, открывается второй путь: организация производства в Китае с его дешевым оборудованием, доступными порошками и отработанной операционной культурой. Экономика здесь, как правило, выигрышная, но только до первого телефонного звонка на уровне, до которого ни один контракт не дотягивается.
И наконец, третий путь – наименее выгодный в моменте, но наиболее устойчивый стратегически: работа с российскими ЦАТ или создание собственного производства внутри страны. Здесь выше себестоимость, длиннее горизонт окупаемости – зато нет рисков конфиденциальности, нет зависимости от чужой инфраструктуры и нет уязвимости перед решениями, которые принимаются не в Москве.
3. Китай как площадка для российского аддитивного производства
Здесь уместно сказать то, о чем сегодня уже начали говорить в открытую все чаще. Все больше российских заводов и предпринимателей смотрят на Китай не как на конкурента и не как на поставщика оборудования, а как на готовую производственную площадку – ту, где можно разместить собственный аддитивный передел и работать из него. Посудите сами.
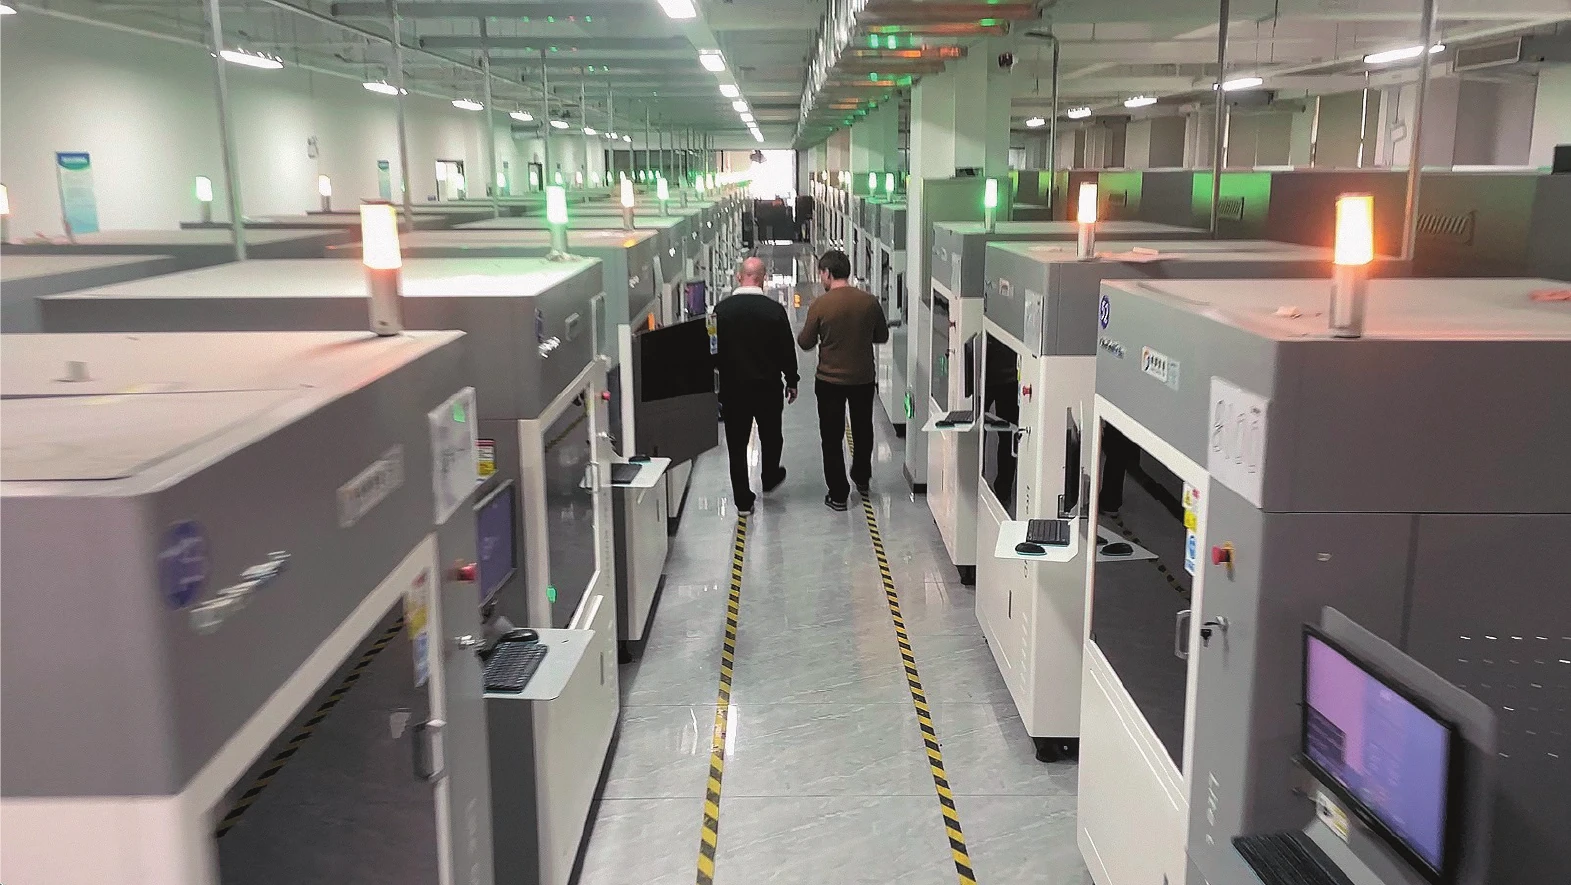
Оборудование там дешевле, и его не нужно везти через границу с таможней, логистическими надбавками и курсовой разницей. Порошки заметно доступнее и по качеству не уступают отечественным, если, конечно, речь не идет об оригинальных сплавах, которые производятся исключительно в России и составляют реальное конкурентное преимущество нашей металлургии. Китайские инженеры готовы к рутинной операционной работе, а именно рутина убивает большинство аддитивных проектов в России, где квалифицированный специалист не хочет быть просто оператором, слесарем или стоять за металлообрабатывающим станком, рядом с печью и в покрасочной камере. По производительности они точно не проигрывают. Производственные помещения в промышленных зонах стоят существенно дешевле – и без центрального отопления, которое в наших широтах съедает изрядную долю операционного бюджета. И, наконец, кооперация: нужна постобработка – она в соседнем здании, нужен порошок другой фракции – звонок, а не трехнедельный тендер. Все это вместе дает юнит-экономику, с которой российское производство сегодня конкурировать не может. Даже приблизительные расчеты показывают, что себестоимость одной и той же напечатанной детали в России может быть в два-три раза выше (рис. 6).
Идея размещения АП в Китае – не фантастическая, и она уже начала вырисовываться в головах некоторых производственных лидеров. Но у этой модели есть как минимум два уязвимых места, и о них стоит честно поговорить.
Первое – закрытие границ. Российско-китайская кооперация сегодня существует в условиях геополитической турбулентности, которая не устранена, а лишь временно стабилизирована. Изменение конъюнктуры – будь то новый виток санкционного давления, форс-мажорное сужение коридора возможностей одной из сторон или просто иная расстановка приоритетов – способно существенно осложнить эту модель в достаточно короткие сроки. В столь шатких условиях проекты вдолгую, с четко зафиксированными условиями, – дело слишком рискованное. Кроме того, производство, вынесенное за границу, – это производство, которое ты практически не контролируешь. Этот риск нельзя захеджировать юридически, а только диверсификацией и параллельным развитием внутренних компетенций.
Второе – нефть. Это звучит неожиданно в контексте разговора об АТ, но логика прямая. Значительная часть аргументов в пользу китайского производства строится на дешевизне – оборудования, рабочей силы, логистики. Серьезный рост нефтяных цен изменит эту арифметику: рубль укрепится, относительная стоимость российского производства снизится, а смысл выносить передел за рубеж ослабнет. Парадоксально, но именно дорогая нефть может стать аргументом в пользу развития отечественной аддитивной сферы. Мы уже проходили этот цикл: в периоды высоких цен на сырье российские промышленные проекты оживают, в периоды низких – замораживаются. АТ здесь не исключение, а подтверждение тенденции.
4. Российским разработчикам и производственникам
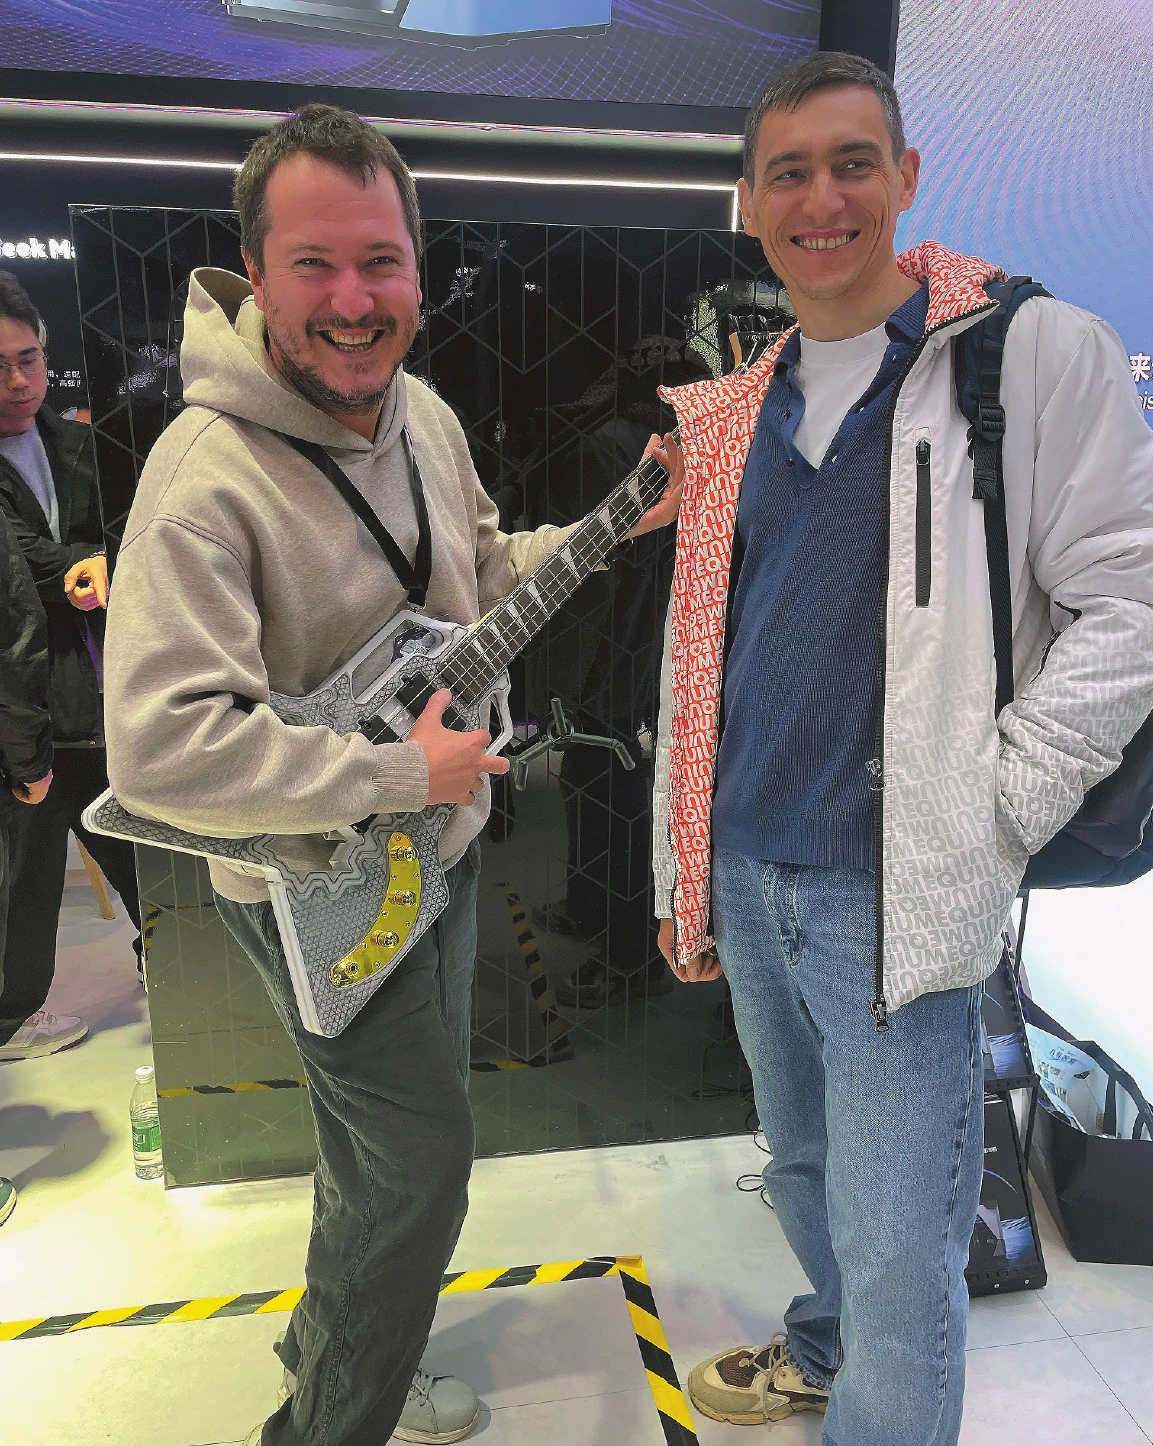
Напоследок – не столько аналитика, сколько личные ощущения. Я видел на этой выставке наших. Их было немного, но они были (рис. 7). И в каждом разговоре – одно и то же: понимание того, что происходит, желание работать и острое ощущение несоответствия между тем, что умеешь, и тем, что можешь сделать в существующих условиях. Это тяжело. Особенно когда стоишь перед клиновоздушным ракетным двигателем, напечатанным за 289 ч на десятилазерной установке стоимостью в сотни миллионов рублей, – и понимаешь, что при нынешнем курсе, логистике и условиях финансирования этот класс оборудования для российского предприятия практически недоступен.
Разрыв, который бросается в глаза на TCT Asia, имеет конкретную и весьма прозаическую природу. Китайские компании работают в принципиально иных условиях. Уже упомянутая здесь Программа MIC 2025 («Сделано в Китае – 2025»), запущенная в 2015 г., заложила инфраструктурную и финансовую основу для подъема высокотехнологичного производства – АТ оказались в числе прямых бенефициаров. Национальные программы ключевых исследований финансировали разработки по АТ L-PBF, DED и E-PBF на уровне десятков миллионов юаней на проект. Правительства провинций Гуандун, Цзянсу, Шэньчжэнь добавляли собственные гранты, субсидировали аренду площадей и открывали технопарки, где стартап получал под ключ инфраструктуру, партнеров по экосистеме и первого заказчика в лице государственного предприятия. Налоговые льготы снижали эффективную ставку налога на прибыль с 25 до 15 %. Сегодня эстафету MIC 2025 принял 14-й пятилетний план, на подходе – 15-й. По данным рейтинга Nature Index-2025, Китай вышел на 1-е место в мире по публикациям в ведущих научных журналах: 32 122 балла против 22 083 у США. Для сравнения – Россия занимает 22-е место с 900 публикациями. Скромный показатель, совсем не по статусу научно продвинутой державе, хотя, ради справедливости, его следует оценивать с поправкой на ситуацию: санкционное давление после 2022 г. существенно осложнило российским авторам доступ к ведущим западным изданиям, входящим в индекс. Динамика инвестиций говорит сама за себя: по данным The Atlantic, расходы Китая на исследования и разработки выросли с 13 млрд долл. США в 1991 г. до более чем 800 млрд долл. США сегодня (в паритете покупательной способности), а согласно свежему прогнозу Nature, к 2029 г. государственные расходы КНР на науку превысят американские. Таким образом, то, что мы видим на стендах TCT Asia, – это не отдельные успехи отдельных компаний. Это конвертация двадцатилетних научных инвестиций в промышленный результат (рис. 8).
В России же – другие расчеты. Цикл согласования промышленного гранта способен пережить несколько итераций продукта, который этот грант должен был поддержать. Стоимость кредитных ресурсов делает горизонт окупаемости капиталоемкого производства не просто длинным, а туманным. Вертикальная интеграция, которую китайские компании выстраивают органично – от порошка до готовой детали, от принтера до сервисного центра, – в российских реалиях требует либо ощутимой государственной поддержки, либо редкой предпринимательской отваги. И того, и другого в стране немного.
Называть ситуацию безвыходной было бы несправедливо хотя бы потому, что часть рычагов находится непосредственно в руках самого производственника, и ими можно воспользоваться без государственной санкции и без ввоза нового оборудования. Структура себестоимости L-PBF это отчетливо показывает. Быстрый горизонт – процессный передел почти без инвестиций: оптимизация расположения деталей на платформе построения и во всем объеме камеры 3D-принтера, пересмотр стратегий сканирования, минимизация объемов поддержек. Только это способно срезать удельную себестоимость производства на 20–25 % без новых машин и новых контрактов. Среднесрочный рычаг – топологическая оптимизация самой детали, бьющая одновременно по двум главным статьям: объему порошка и часам машинного времени. Наконец, кооперативная загрузка оборудования, которая в одиночку не решается, но снижает амортизацию на единицу продукции кратно. Пока большинство российских предприятий до этих практик не дошли по-настоящему – не потому, что не знают, а потому что операционный режим не оставляет места для системной оптимизации.
Но вот что важно не потерять в этом сравнении. Китай строил свою экосистему двадцать лет – системно, дорого и с огромным количеством провальных проектов, о которых на выставках не рассказывают. То, что мы видим сегодня на стендах, – это не стартовая позиция, а результат. Российская же инженерная школа – живая, и физику процесса наши специалисты понимают не хуже, а местами лучше. Оригинальные сплавы, которые производятся только у нас, – реальное конкурентное преимущество, которого у Китая нет. Компетенции в сложных материалах, накопленные в оборонной и космической промышленности, не устарели и усилились новыми.
Работа впереди – огромная, условия – сложные. Но АТ устроены так, что порог входа в них снижается каждый год, а ценность инженерного мышления не снижается никогда. Держитесь этого.
Вывод
TCT Asia-2026 подтвердила несколько выводов одновременно. АТ перешли из фазы демонстрации возможностей в фазу промышленной эксплуатации – медленнее, чем обещали, но необратимо. ИИ перестал быть маркетинговым тезисом и стал инженерным инструментом – компания LEAP 71 это многократно доказывает физическими изделиями. Китай выстроил полный производственный цикл и внутренний рынок, способный этот цикл загрузить. Российская сфера обладает компетенциями, но лишена сопоставимых условий для их реализации, – и это структурная, а не кадровая проблема.
- Вывод.
Shanghai TCT Asia-2026 Diary: How China is Building an Additive Future
(Continued from PM magazine No. 8–9 2026)
D. S. Trubashevsky
The results of the International Exhibition of 3D Printing and Additive Manufacturing TCT Asia-2026 (17–19.03.2026, Shanghai) are being discussed. Based on them, the problems and prospects of Russian additive manufacturing are analyzed.
Опубликовано в журнале «Полимерные материалы» № 10 (329) 2026 г., с. 42-47.